Ecobiz.asia – Penerapan Pernyataan Standar Pengungkapan Keberlanjutan (PSPK) 1 dan PSPK 2 pada 1 Januari 2027 membuat perusahaan, khususnya emiten, perlu segera memperkuat kesiapan data dan sistem pelaporan keberlanjutan.
Direktur Eksekutif Asosiasi Emiten Indonesia (AEI) Gilman Pradana Nugraha mengatakan pengungkapan aspek lingkungan, sosial, dan tata kelola (environmental, social, and governance/ESG) tidak lagi sekadar memenuhi kepatuhan minimum. Pengungkapan keberlanjutan semakin berkaitan dengan strategi bisnis, manajemen risiko, tata kelola perusahaan, hingga akses pembiayaan dan keputusan investasi.
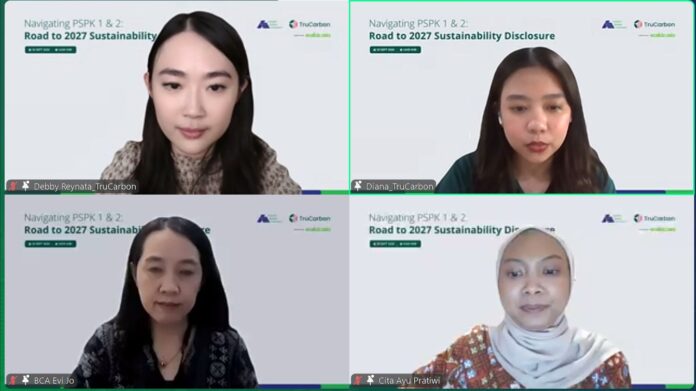
“ESG dan sustainability reporting bukan lagi isu yang bersifat nice to have atau sekadar bare minimum compliance,” kata Gilman dalam Webinar Navigating PSPK 1 & 2, Road to 2027 Sustainability Disclosure yang diselenggarakan AEI bersama TruCarbon, Rabu (30/9/2026).
Menurut Gilman, perusahaan perlu memastikan ketersediaan data yang lengkap dan dapat diandalkan, pembagian tanggung jawab yang jelas, serta koordinasi lintas fungsi antara tim keberlanjutan, keuangan, Corporate Secretary, manajemen risiko, dan manajemen perusahaan.
Penerapan PSPK 1 dan PSPK 2 juga membutuhkan komitmen jajaran direksi karena informasi keberlanjutan semakin berkaitan dengan bagaimana perusahaan mengidentifikasi dan mengelola risiko serta peluang yang dapat memengaruhi bisnis.
Angggota Sustainability Working Team Ikatan Akuntan Indonesia Ikatan Akuntan Indonesia (IAI) Cita Ayu Pratiwi menjelaskan PSPK 1 dan PSPK 2 mengacu pada IFRS S1 dan IFRS S2.
PSPK 1 mengatur pengungkapan umum mengenai risiko dan peluang keberlanjutan, sedangkan PSPK 2 secara khusus mengatur risiko dan peluang terkait iklim.
Kedua standar tersebut mencakup empat aspek utama, yakni tata kelola, strategi, manajemen risiko, serta metrik dan target.
Cita mengatakan pengungkapan keberlanjutan tidak hanya membahas dampak aktivitas perusahaan terhadap lingkungan, tetapi juga bagaimana risiko dan peluang keberlanjutan dapat memengaruhi kondisi keuangan perusahaan, termasuk arus kas, biaya operasional, pendapatan, dan nilai perusahaan.
Karena itu, perusahaan perlu mulai membangun kemampuan analisis risiko dan skenario untuk melihat kemungkinan dampak perubahan iklim terhadap kegiatan usaha.
Ia menyarankan perusahaan mulai dengan meningkatkan pemahaman terhadap standar, melakukan gap analysis, serta meningkatkan pengetahuan dan keterampilan sumber daya manusia.
Data Emisi Jadi Fondasi
Pengalaman PT Bank Central Asia Tbk. menunjukkan bahwa persiapan penerapan PSPK membutuhkan keterlibatan lintas fungsi.
Head of Sustainability & CSR Subdivision BCA Evi Jo mengatakan perusahaan telah melakukan gap analysis dengan membandingkan laporan keberlanjutan yang selama ini diterbitkan dengan persyaratan dalam standar dan regulasi yang akan berlaku.
Analisis dilakukan terhadap setiap persyaratan dengan melihat kesiapan perusahaan, keputusan dan komitmen manajemen, serta kapabilitas sumber daya manusia dan internal perusahaan.
Menurut Evi, penyusunan laporan keberlanjutan tidak dapat hanya dibebankan kepada tim sustainability. Unit manajemen risiko, keuangan, akuntansi, dan bisnis juga perlu terlibat.
Salah satu tantangan yang dihadapi adalah pengumpulan data yang masih dilakukan secara semiautomatis dan semimanual. Kondisi tersebut membuat perusahaan membutuhkan koordinasi dan pemeriksaan silang untuk memastikan akurasi data sebelum dipublikasikan.
“Karena ini akan menyangkut nama baik perusahaan kita, sehingga bukan menuliskan sesuatu yang cantik, indah, tapi menuliskan sesuatu yang terstruktur, transparan, dan accountable,” kata Evi.
Sementara itu, Direktur TruCarbon Debby Renata mengatakan persiapan PSPK tidak berhenti pada penyusunan laporan, tetapi harus dimulai dari pembangunan sistem pengumpulan data yang dapat dipertanggungjawabkan.
Menurut Debby, kelonggaran masa transisi, termasuk terkait pengungkapan emisi Scope 3, tidak berarti perusahaan dapat menunda pengumpulan data aktivitas.
“Keringanan itu menunda pengungkapan, tapi bukan menunda pengumpulan data,” ujarnya.
Perusahaan dapat memulai dari identifikasi emisi langsung atau Scope 1 dan emisi tidak langsung dari penggunaan energi atau Scope 2. Untuk Scope 3, perusahaan tidak harus langsung menghitung seluruh 15 kategori, tetapi dapat mengidentifikasi kategori yang relevan dan material bagi kegiatan usaha.
Debby juga menekankan pentingnya financial materiality dalam menilai bagaimana risiko keberlanjutan dan iklim dapat memengaruhi arus kas, biaya, pendapatan, dan nilai perusahaan.
Dengan waktu implementasi yang semakin dekat, perusahaan perlu memastikan data yang dikumpulkan tidak hanya tersedia, tetapi juga dapat ditelusuri dan dibuktikan. Menurut Debby, proses verifikasi akan melihat apakah angka yang dilaporkan dapat dijelaskan dan didukung bukti yang memadai.
Karena itu, dokumentasi metodologi, audit trail, bukti pengendalian, dan konsistensi data perlu dibangun sejak awal sebagai bagian dari kesiapan perusahaan menghadapi penerapan PSPK 1 dan PSPK 2 pada 2027.
Pada webinar ini, TruCarbon akan membagikan akses premium TruCount, software akuntansi karbon yang dikembangkan oleh TruCarbon, kepada peserta sebagai fasilitas yang akan mempermudah pembuatan pelaporan dan pengungkapan keberlanjutan. ***